
Jambiday.com, JAMBI – Wacana Pemerintah Kabupaten Muaro Jambi untuk mengajukan pinjaman daerah hingga Rp200 miliar mendapat perhatian serius. Skema pembiayaan tersebut dinilai dapat menjadi instrumen untuk mempercepat pembangunan, namun harus dipastikan benar-benar digunakan untuk proyek produktif dan tidak membebani ruang fiskal daerah di masa mendatang.
Wakil Ketua I DPRD Provinsi Jambi, Ivan Wirata, menegaskan bahwa persoalan utama bukan terletak pada boleh atau tidaknya pemerintah daerah berutang, melainkan pada untuk apa pinjaman digunakan, seberapa besar manfaat yang dihasilkan, serta sejauh mana kemampuan daerah mengembalikan kewajiban tersebut.
“Pinjaman daerah boleh dilakukan sepanjang memenuhi ketentuan, produktif, terukur, transparan dan memiliki kemampuan untuk dibayar kembali. Jangan sampai utang justru digunakan untuk menutup belanja rutin atau kebutuhan yang tidak menghasilkan aset dan manfaat jangka panjang,” ujar Ivan, Minggu (9/8/26).
Menurut legislator Partai Golkar Dapil Muaro Jambi- Batanghari ini, pinjaman Rp200 miliar harus diposisikan sebagai investasi publik, bukan sekadar tambahan sumber belanja. Artinya, setiap rupiah yang dipinjam harus mampu menghasilkan manfaat nyata bagi masyarakat Muaro Jambi.
Apabila diarahkan untuk pembangunan infrastruktur produktif, seperti peningkatan konektivitas antarwilayah, akses menuju sentra pertanian dan perkebunan, peningkatan pelayanan dasar serta pembukaan pusat-pusat pertumbuhan ekonomi baru, pinjaman tersebut berpotensi memberikan efek berganda terhadap perekonomian daerah.
“Kalau infrastruktur yang dibangun bisa memperlancar distribusi hasil pertanian dan perkebunan, menurunkan biaya logistik, mempercepat waktu tempuh, membuka akses masyarakat dan mendorong investasi, maka ada alasan kuat untuk mempertimbangkannya. Tetapi semua itu harus dibuktikan dengan kajian, bukan hanya asumsi,” tegasnya.
20 Indikator Harus Diuji
Ivan mengatakan, sebelum DPRD memberikan persetujuan, sedikitnya terdapat 20 indikator uji kelayakan yang perlu diperiksa secara menyeluruh.
Dari sisi legalitas, pemerintah daerah harus memastikan seluruh prosedur telah sesuai regulasi. Selanjutnya, nilai pinjaman harus memiliki dasar perhitungan kebutuhan yang jelas, termasuk siapa calon pemberi pinjaman, besaran bunga atau imbal hasil, tenor, serta total biaya utang hingga lunas.
“Jangan hanya melihat angka Rp200 miliar. Yang harus dihitung adalah berapa bunga efektifnya, berapa lama tenornya, berapa cicilan pokok dan bunga setiap tahun, dan berapa total yang harus dibayar APBD sampai pinjaman selesai,” jelas Ivan.
Aspek Debt Service Coverage Ratio (DSCR) juga menjadi perhatian penting. Kemampuan APBD dalam memenuhi kewajiban pembayaran utang harus diuji secara realistis, termasuk melalui stress test. Dalam materi uji kelayakan tersebut, stress test bahkan diminta menggunakan tiga skenario fiskal, termasuk apabila PAD maupun transfer pemerintah mengalami penurunan.
“Ini penting karena kondisi fiskal daerah tidak selalu sama setiap tahun. Jangan sampai ketika pendapatan turun, cicilan utang justru semakin mempersempit ruang APBD dan mengganggu pelayanan dasar,” katanya.
Jangan Sampai Utang Cair, Proyek Belum Siap
Selain kemampuan membayar, kesiapan proyek juga harus menjadi syarat utama.
Daftar proyek yang dibiayai harus jelas, mulai dari lokasi, volume pekerjaan hingga masyarakat yang menjadi penerima manfaat. Pemerintah juga harus memastikan feasibility study (FS), Detail Engineering Design (DED), kesiapan lahan, perizinan dan kesiapan pengadaan telah terpenuhi.
“Jangan sampai pinjaman sudah diperoleh, tetapi proyeknya belum siap. Akibatnya uang menganggur, sementara daerah sudah mulai memiliki kewajiban membayar cicilan,” ujar Ivan.
Dalam indikator yang disusun, aspek urgensi proyek juga harus diuji. Setiap proyek harus mampu menjawab pertanyaan mengapa pembangunan tersebut harus dilakukan sekarang dan bukan ditunda. Sementara dari sisi manfaat ekonomi dan sosial, pemerintah harus mampu menunjukkan ukuran yang jelas. Bukan hanya berapa kilometer jalan dibangun atau berapa besar anggaran terserap, tetapi apa perubahan yang dirasakan masyarakat setelah proyek selesai.
DPRD Diminta Bandingkan dengan Sumber Pembiayaan Lain
Ivan juga menilai pinjaman tidak boleh menjadi pilihan otomatis. Pemerintah daerah harus membandingkannya dengan sumber pembiayaan lainnya, seperti APBN, DAK, KPBU, APBD secara bertahap maupun bantuan keuangan provinsi, sepanjang sesuai ketentuan.
“Kalau proyek tersebut masih bisa dibiayai melalui APBN, DAK atau skema lainnya dengan beban yang lebih ringan bagi daerah, tentu harus dibandingkan terlebih dahulu. Pinjaman dipilih kalau memang menjadi pilihan paling efektif dan memberikan value for money terbaik,” katanya.
Ia menambahkan, prinsip tersebut sejalan dengan semangat PP Nomor 1 Tahun 2024 tentang Harmonisasi Kebijakan Fiskal Nasional, yang mengatur pembiayaan utang daerah, termasuk batas maksimal, kemampuan keuangan daerah untuk membayar kembali, batas defisit serta kesesuaian perencanaan dan sinkronisasi sumber pendanaan.
20 Indikator, Mayoritas Masih Perlu Pendalaman
Berdasarkan materi uji kelayakan pinjaman daerah Rp200 miliar, terdapat 20 indikator yang terbagi dalam aspek dasar hukum, nilai pinjaman, sumber pembiayaan, bunga, tenor, total biaya utang, DSCR, stress test, ruang fiskal, daftar proyek, urgensi, feasibility study, DED, lahan, manfaat ekonomi, manfaat sosial, alternatif pendanaan, procurement, pengawasan hingga outcome. Status awal dalam matriks tersebut menunjukkan sebagian besar indikator masih berada pada kategori merah atau “belum dapat persetujuan”, sementara sejumlah indikator lainnya berstatus kuning atau “perlu pendalaman”.
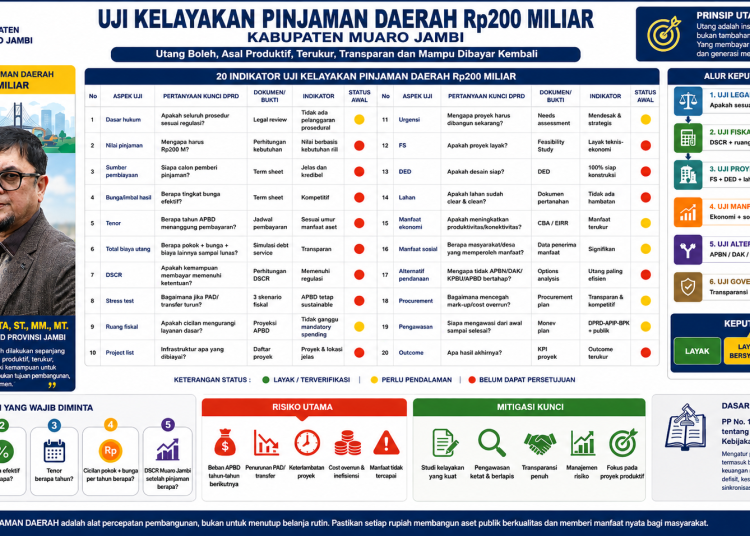
Di antaranya adalah nilai pinjaman, sumber pembiayaan, bunga, tenor, total biaya utang, DSCR, stress test, daftar proyek, feasibility study, kesiapan DED, lahan, alternatif pendanaan hingga outcome yang masih harus diperjelas dan dibuktikan.
“Ini justru bagus karena sejak awal semua aspek diuji. Jangan terburu-buru mengambil keputusan. Kalau memang layak, kita dukung. Kalau masih ada yang belum jelas, kita minta dilengkapi,” kata Ivan.
Risiko Harus Dihitung Sejak Awal
Ia mengingatkan sedikitnya terdapat sejumlah risiko yang harus diantisipasi, mulai dari beban APBD tahun-tahun berikutnya, penurunan PAD atau transfer, keterlambatan proyek, cost overrun, inefisiensi hingga manfaat proyek yang tidak tercapai. Karena itu, mitigasinya harus dilakukan sejak tahap perencanaan melalui studi kelayakan yang kuat, pengawasan ketat dan berlapis, transparansi, manajemen risiko serta fokus terhadap proyek-proyek yang benar-benar produktif. DPRD, APIP, lembaga pemeriksa maupun masyarakat, kata Ivan, juga perlu dilibatkan dalam pengawasan dari awal hingga proyek selesai.
“Pengawasan jangan dilakukan setelah masalah muncul. Harus dimulai sejak perencanaan, proses pengadaan, pelaksanaan, pembayaran sampai outcome proyek benar-benar dirasakan masyarakat,” tegasnya.
Utang Harus Menjadi Mesin Pertumbuhan
Ivan menilai posisi strategis Muaro Jambi yang berbatasan langsung dengan kawasan perkotaan Jambi sekaligus memiliki wilayah pertanian, perkebunan, permukiman dan berbagai aktivitas ekonomi membuat pembangunan infrastruktur konektivitas memiliki potensi daya ungkit yang besar. Namun, dana Rp200 miliar sebaiknya tidak dipecah ke terlalu banyak proyek kecil yang minim dampak.
“Kalau pinjaman digunakan, sebaiknya fokus pada beberapa proyek prioritas yang memiliki daya ungkit tinggi. Logikanya harus jelas: utang menjadi infrastruktur produktif, konektivitas meningkat, biaya dan waktu logistik turun, produktivitas serta investasi naik, ekonomi tumbuh dan akhirnya kesejahteraan masyarakat meningkat,” ujarnya.
Menurut Ivan, keberhasilan kebijakan pinjaman tidak boleh diukur dari keberhasilan pemerintah mendapatkan utang Rp200 miliar.
“Ukuran keberhasilannya adalah berapa besar nilai tambah yang dihasilkan dari Rp200 miliar tersebut. Jangan sampai masyarakat hanya mewarisi cicilan, tetapi tidak mendapatkan manfaat pembangunan yang sepadan,” katanya.
Karena itu, Ivan mendorong agar keputusan DPRD nantinya menggunakan prinsip “layak bersyarat”. Pinjaman dapat dipertimbangkan sepanjang lolos uji legalitas, kemampuan fiskal, kelayakan proyek, manfaat ekonomi dan sosial, alternatif pembiayaan serta tata kelola dan pengawasan.
“Utang bukan tujuan pembangunan. Utang hanyalah instrumen. Tujuannya adalah infrastruktur berkualitas, ekonomi yang bergerak, pelayanan publik yang membaik dan kesejahteraan masyarakat meningkat. Setiap rupiah yang dipinjam hari ini harus bisa dipertanggung jawabkan kepada masyarakat dan generasi yang akan datang,” pungkasnya. (OYI)


Discussion about this post